Oleh: Dr. Nevi Hasnita, M.Ag dan Ana Fitria, S.E, M. Sc.
Keduanya tergabung dalam tim penelitian Evaluasi Integrasi Digital Islam dalam Kurikulum OBE, Puslitpen LP2M UIN Ar-Raniry (2026). Tim penelitian ini turut dibantu oleh Inayah Putri Marwa, dan Teuku Ananta Aulia.
Transformasi digital telah mengubah wajah industri keuangan. Layanan perbankan yang dahulu identik dengan kantor fisik, dokumen, dan antrean panjang kini dapat diakses melalui telepon pintar. Pembayaran, transfer dana, pengajuan pembiayaan, hingga berbagai layanan keuangan lainnya semakin terhubung dengan teknologi digital. Di balik kemudahan tersebut, muncul pertanyaan penting bagi dunia pendidikan tinggi: apakah perguruan tinggi telah menyiapkan lulusan yang benar-benar mampu menjawab kebutuhan industri keuangan di era digital?
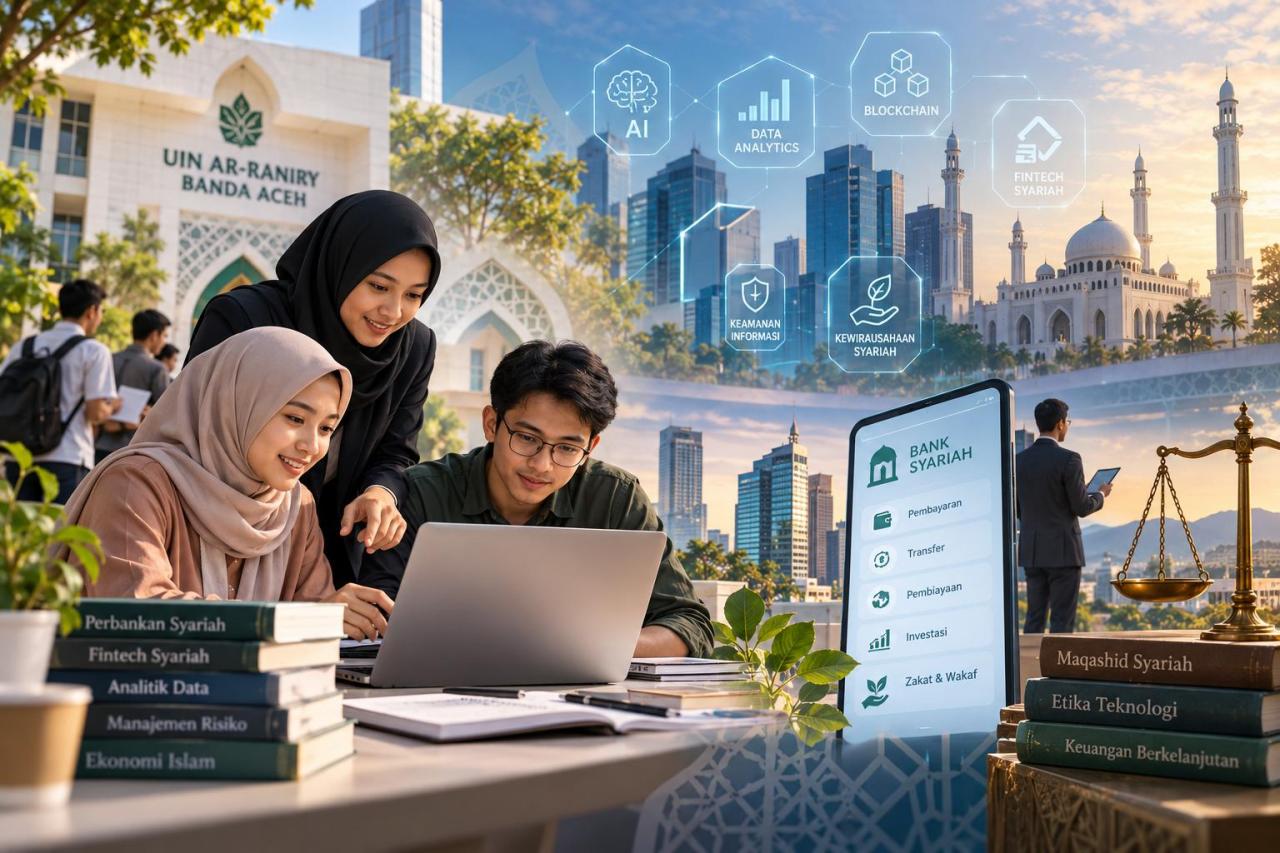
Pertanyaan ini menjadi semakin relevan bagi program studi perbankan syariah. Sebab, tantangan yang dihadapi bukan sekadar menghasilkan lulusan yang memahami teori perbankan, akad, dan prinsip ekonomi Islam. Perguruan tinggi juga dituntut membentuk sumber daya manusia yang mampu memanfaatkan teknologi, membaca perubahan pasar, mengembangkan inovasi, serta menjaga amanah dan etika dalam praktik keuangan.
Dengan kata lain, masa depan perbankan syariah membutuhkan lebih dari sekadar lulusan yang melek digital. Kita membutuhkan generasi technofinancepreneur syariah: generasi yang mampu mempertemukan kompetensi teknologi, keuangan, kewirausahaan, dan nilai-nilai Islam dalam satu kesatuan.
Ketika kurikulum harus bergerak lebih cepat
Dalam pendidikan tinggi, kurikulum merupakan instrumen strategis untuk memastikan bahwa kompetensi lulusan tetap relevan dengan perkembangan zaman. Ia harus menjadi peta jalan yang menghubungkan pengetahuan, keterampilan, sikap, pengalaman belajar, dan kebutuhan nyata masyarakat. Pendekatan Outcome-Based Education (OBE) menawarkan kerangka pembelajaran yang fokus pada capaian yang harus dikuasai mahasiswa. Keberhasilan pendidikan diukur dari apakah mahasiswa telah mampu menunjukkan kompetensi yang dibutuhkan setelah lulus.
Penerapan OBE menuntut konsistensi, Capaian Pembelajaran Lulusan (CPL) harus diterjemahkan ke dalam Capaian Pembelajaran Mata Kuliah (CPMK), kegiatan pembelajaran, tugas, praktik, dan sistem penilaian yang saling terhubung. Apabila sebuah program studi ingin menghasilkan lulusan yang kompeten dalam teknologi keuangan syariah, kompetensi tersebut perlu dirancang secara jelas dan dibuktikan melalui proses pembelajaran yang terukur.
Persoalan inilah yang antara lain terungkap dalam penelitian yang dilakukan oleh tim peneliti pada Program Studi Perbankan Syariah, Fakultas Ekonomi dan Bisnis Islam, UIN Ar-Raniry Banda Aceh, pada 2026. Penelitian mengenai integrasi Digital Islam dalam kurikulum OBE tersebut menemukan bahwa muatan digital telah hadir dalam kurikulum, tetapi integrasinya masih bersifat parsial.
Analisis dokumen kurikulum 2025 menunjukkan bahwa muatan digital secara eksplisit terdapat pada empat dari sepuluh CPL dan terkonsentrasi pada empat mata kuliah wajib, dengan bobot sekitar 7,6 persen dari total 144 SKS. Sejumlah kompetensi seperti kecerdasan buatan (artificial intelligence), blockchain, dan analitik data (data analytics) belum tercantum secara eksplisit dalam dokumen yang dianalisis. Temuan ini tidak berarti bahwa mahasiswa sama sekali belum mengenal teknologi tersebut. Temuan ini justru mengingatkan bahwa penguatan kompetensi digital perlu dilakukan secara lebih sistematis, terencana, dan terukur dalam keseluruhan proses pendidikan.
Teknologi berkembang lintas bidang. Karena itu, penguasaan teknologi dalam pendidikan perbankan syariah juga tidak semestinya dibebankan hanya kepada mata kuliah yang secara langsung menggunakan kata “digital” atau “fintech”. Analisis data dapat diperkuat dalam pembelajaran manajemen dan keuangan. Literasi keamanan informasi dapat dikaitkan dengan manajemen risiko. Sementara itu, etika penggunaan teknologi dapat diintegrasikan ke dalam pembelajaran tata kelola, kepatuhan syariah, dan praktik profesional.
Kompetensi digital bukan sekadar kemampuan menggunakan aplikasi
Ada anggapan bahwa seseorang telah memiliki kompetensi digital apabila mampu menggunakan komputer, mengoperasikan aplikasi, atau melakukan transaksi melalui layanan daring. Padahal, kebutuhan industri keuangan modern jauh lebih kompleks.
Kompetensi digital mencakup kemampuan mencari dan mengevaluasi informasi, mengolah data, memahami risiko teknologi, menjaga keamanan informasi, berkomunikasi secara profesional, serta menggunakan perangkat digital untuk menyelesaikan masalah.
Dalam perbankan syariah, kemampuan tersebut harus disertai pemahaman terhadap karakteristik produk, akad, risiko, kepatuhan, dan prinsip keadilan dalam transaksi. Penguasaan teknologi tanpa pemahaman substansi keuangan dapat menghasilkan keputusan yang keliru. Sebaliknya, penguasaan teori tanpa keterampilan digital dapat membatasi kemampuan lulusan untuk beradaptasi dengan perubahan industri.
Hasil penelitian ini memberikan gambaran yang menarik, yaitu tingginya kesadaran mahasiswa mengenai pentingnya kompetensi digital, tetapi kesempatan untuk menerapkannya dalam pemecahan masalah nyata masih perlu diperhatikan. Artinya, mahasiswa tidak cukup hanya diberi tahu bahwa dunia kerja membutuhkan keterampilan digital. Mereka perlu diberi kesempatan untuk mengembangkan keterampilan tersebut melalui proyek, simulasi, studi kasus, dan pengalaman lapangan.
Dunia industri tidak hanya menilai ijazah
Perguruan tinggi dan dunia industri memiliki tanggung jawab yang saling berkaitan. Perguruan tinggi membangun fondasi keilmuan, karakter, dan kompetensi, sedangkan industri menyediakan lingkungan tempat kompetensi tersebut diuji dan dikembangkan. Dari penelitian ini, diketahui pandangan sembilan informan pengguna lulusan yang menunjukkan bahwa pengetahuan teoretis lulusan dinilai memadai. Namun, masih ditemukan kesenjangan dalam kompetensi digital, komunikasi, integritas, dan penerapan pengetahuan secara praktis.
Masukan tersebut menegaskan bahwa tantangan pendidikan tidak hanya terletak pada apa yang diketahui mahasiswa, tetapi juga pada bagaimana mereka menerapkan pengetahuan ketika menghadapi persoalan nyata.
Kemitraan dengan industri juga perlu melampaui kegiatan seremonial. Praktisi dapat dilibatkan dalam penyusunan studi kasus, kuliah tamu, proyek kolaboratif, pengembangan kompetensi, dan peninjauan kurikulum. Dengan demikian, kebutuhan industri menjadi bagian dari proses pembelajaran, bukan sekadar informasi yang diterima setelah mahasiswa lulus.
Digital Islam: teknologi yang beretika dan membawa kemaslahatan
Di sinilah konsep Digital Islam memperoleh arti penting. Integrasi teknologi dalam pendidikan Islam tidak cukup dilakukan dengan menyediakan perangkat digital atau memindahkan materi perkuliahan ke platform daring. Hal yang lebih mendasar ialah memastikan bahwa penggunaan teknologi tetap berorientasi pada nilai, tanggung jawab, dan kemaslahatan.
Dalam konteks perbankan syariah, teknologi harus berjalan bersama prinsip amanah, keadilan, transparansi, dan kepatuhan terhadap syariah. Kemampuan mengolah data, misalnya, perlu disertai tanggung jawab menjaga kerahasiaan informasi. Kemampuan mengembangkan layanan digital perlu dibarengi perhatian terhadap keamanan, perlindungan konsumen, dan kejelasan akad. Sementara itu, penggunaan kecerdasan buatan harus disertai sikap kritis terhadap akurasi informasi, potensi bias, dan konsekuensi keputusan yang dihasilkan.
Nilai-nilai Islam tidak seharusnya hanya hadir dalam mata kuliah yang membahas agama atau fikih. Nilai tersebut perlu menjadi orientasi dalam seluruh proses penggunaan ilmu dan teknologi. Prinsip maqashid al-syariah, misalnya, dapat menjadi perspektif untuk menilai apakah suatu inovasi keuangan memberikan manfaat, melindungi harta, mengurangi risiko kerugian, dan memperluas akses masyarakat terhadap layanan keuangan yang bertanggung jawab.
Membangun generasi technofinancepreneur syariah
Bagi Program Studi Perbankan Syariah, gagasan technofinancepreneur menawarkan arah pengembangan lulusan yang relevan dengan perubahan zaman. Lulusan tidak hanya dipersiapkan untuk memasuki dunia kerja di bank dan lembaga keuangan, tetapi juga untuk mengembangkan usaha, membangun inovasi, serta menghadirkan solusi bagi kebutuhan masyarakat.
Kita membutuhkan lulusan yang tidak hanya mampu mengikuti perubahan, tetapi juga mampu menciptakan perubahan. Lulusan yang tidak sekadar menggunakan teknologi, tetapi dapat menilai manfaat dan risikonya. Lulusan yang tidak hanya memahami prinsip syariah secara konseptual, tetapi mampu menerjemahkannya menjadi praktik profesional dan inovasi yang bertanggung jawab.
Itulah esensi membangun technofinancepreneur syariah: mempertemukan ilmu, teknologi, kewirausahaan, dan nilai Islam untuk menjawab kebutuhan zaman. Sebab, teknologi dapat mempercepat layanan keuangan, tetapi nilai-nilai Islamlah yang harus menjaga agar kemajuan tersebut tetap berpihak pada keadilan, amanah, dan kemaslahatan masyarakat.